全球木材行业遭受运输冲击,中国木材市场压力与潜力并存
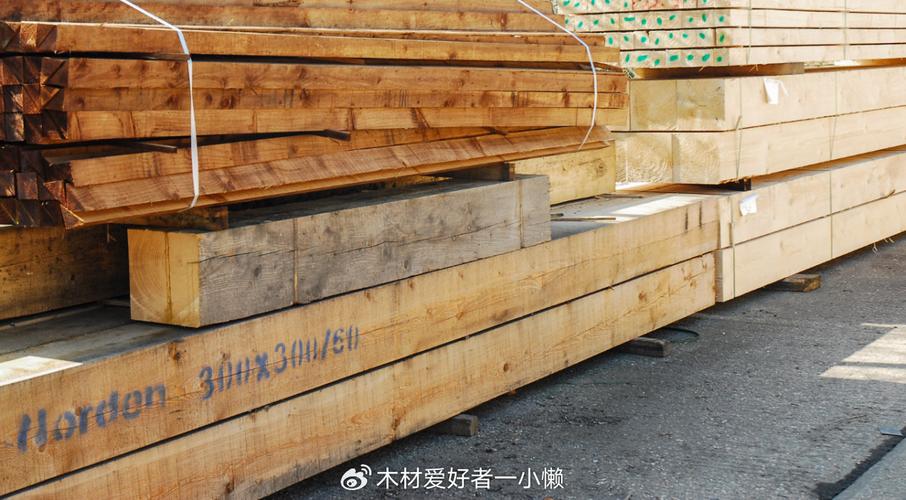
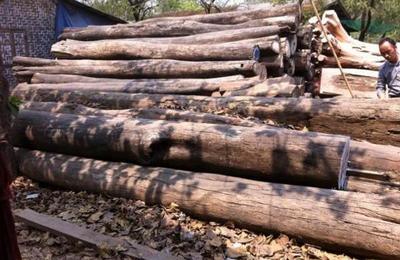
全球木材行业供应链持续承压,而运输环节的剧烈波动更成为行业关注的焦点。从海运运力紧张、运费飙升,到陆路运输受阻、港口拥堵,多重因素叠加之下,国际木材贸易格局正在发生深刻变化。作为全球最大的木材进口国和消费国之一,中国木材市场在面临短期阵痛的也展现出结构性调整与长期增长的潜力。
一、全球运输冲击:木材贸易的“血栓”效应
自疫情暴发以来,全球海运体系便陷入前所未有的混乱。集装箱短缺、船舶延误、港口装卸效率下降等问题反复出现。对于木材这类体积大、重量重、单位价值相对较低的大宗商品而言,运输成本的敏感度极高,承受的压力远超一般制成品。
具体而言,运输冲击主要体现在三个方面:
1. 海运费暴涨挤压利润。 从北美、欧洲到亚洲的主干航线,集装箱运价一度上涨数倍。原木和锯材的运输从“拼价格”变为“拼舱位”,部分中小贸易商被迫退出市场。
2. 运输周期延长打乱供应节奏。 原本从新西兰、俄罗斯或北美到中国的木材运输周期通常为20—40天,在港口拥堵和航线调整下,这一时间可能延长一倍以上。这导致下游加工企业库存管理困难,抢货与抛货交替出现,价格信号失真。
3. 地缘政治加剧陆路运输风险。 俄乌冲突后,欧洲对俄罗斯木材的制裁以及俄罗斯对“不友好国家”的运输限制,使得传统的欧亚陆路木材通道受阻。中欧班列虽然提供了替代方案,但运力有限,且受口岸通关效率影响。
这些冲击最终传导至中国:进口木材到岸价大幅上涨,叠加国内需求波动,木材加工企业和贸易商普遍感受到成本与资金的双重压力。
二、中国木材市场的现实压力:需求疲软与成本高企
当前,中国木材市场正承受来自国内外两端的挤压。
从国内需求看,房地产行业深度调整是最大的变量。建筑模板、木门、地板、家具等木材下游核心领域与楼市景气度高度相关。新开工面积下降,直接减少了对针叶原木、阔叶锯材的需求。基建投资虽然保持一定增速,但对木材的消费拉动有限——更多转向水泥、钢材而非木材。疫情后居民消费趋于谨慎,家具出口和内销均表现平淡。
从供给端看,进口成本居高不下,而国内销售价格难以同步上涨,导致木材贸易商利润大幅收窄甚至亏损。部分港口库存积压,特别是太仓、岚山、东莞等主要木材集散地,一度出现爆仓现象。为了回笼资金,贸易商降价出货,进一步压低市场价格。
更值得注意的是,运输风险正在改变中国木材的进口来源结构。过去,俄罗斯是中国最大的针叶原木供应国,新西兰和欧洲紧随其后。但受制裁、运输和检疫政策影响,俄罗斯木材进口量有所下滑,而新西兰辐射松的份额上升,南美(如巴西、乌拉圭)和非洲(如加蓬、喀麦隆)的木材也在加速进入中国市场。这种多元化虽是主动调整,但也带来了质量参差、标准不一、物流链条更长等新挑战。
三、压力之下的潜力:结构性机会正在浮现
尽管短期压力重重,中国木材市场的回旋余地和发展潜力同样不可忽视。
1. 国内资源替代加速。 中国拥有世界上面积最大的人工林,尤其是广西、广东、福建等地的速生桉树和杨树,为造纸、人造板和部分家具制造提供了重要的原材料替代。随着天然林商业性采伐全面停止,人工林木材的利用效率和技术水平在不断提升。这有助于降低对进口木材的刚性依赖。
2. 需求结构正在升级。 在传统建筑用木材下滑的木结构建筑、户外木材(如防腐木、炭化木)、木质包装、生物质能源等细分领域呈现出增长态势。特别是“双碳”目标的推进,使得木材作为低碳、可再生的建筑材料受到政策鼓励。装配式木结构建筑在文旅、民宿、公共设施中的应用逐步扩大,为木材消费打开了新通道。
3. 运输与贸易模式创新。 面对海运的不确定性,中国企业正在探索多式联运(海铁联运、公铁联运)、在海外建立木材加工和仓储基地、利用数字化平台进行跨境木材交易等新模式。例如,一些大型木材进口商在俄罗斯、新西兰等地设立锯材加工厂,将原木加工成锯材后再运输,既减少了体积和重量,也提升了运输效率。中欧班列的木材回程班列虽然不稳定,但一旦常态化运行,将显著缩短欧洲木材到中国的运输时间。
4. 进口来源进一步多元化。 除了传统供应国,中国正在加强与南美、非洲、东南亚国家的林业合作。这些地区木材资源丰富,但加工能力不足,中国企业可以通过投资、技术合作等方式参与当地木材加工,再将半成品或成品运回国内。这不仅能分散运输风险,也能降低综合成本。
5. 政策支持与行业整合。 国家层面出台了多项稳外贸、保畅通的政策,包括减免港口费用、增加集装箱供给、支持中欧班列发展等。木材行业自身也在加速整合,落后产能退出,头部企业通过并购和纵向一体化增强抗风险能力。
四、前景展望:在波动中回归理性
全球木材运输很难在短期内完全恢复至疫情前水平。运力紧张、地缘冲突、极端天气等因素将持续扰动供应链。中国木材市场将呈现“总量趋稳、结构分化、竞争加剧”的特征。
单纯依赖进口原木的粗放模式已难以为继。向上游延伸、向下游细分市场渗透、利用金融工具对冲价格风险、通过技术创新提高木材利用率,将是生存和发展的关键。对于行业管理者来说,完善木材储备制度、推动木材进口来源和运输通道的多元化、支持人工林可持续经营,是保障木材安全的长远之策。
压力与潜力从来都是一体两面。运输冲击暴露了全球木材供应链的脆弱性,但也倒逼中国木材行业加快转型升级。只要抓住绿色建筑、人工林高效利用和贸易模式创新等战略支点,中国木材市场完全有能力在动荡中培育出新的增长极。
如若转载,请注明出处:http://www.cluwood.com/product/3.html
更新时间:2026-10-24 05:10:46